【運用実績】人気の投資信託「オルカン」を5年9ヶ月ほったらかした結果!2年前の記録と公式データを見比べてみた
2021年1月から2023年8月までの約2年半、楽天証券の特定口座で楽天ポイントを使い、積み立てていた「eMAXIS Slim 全世界株式(オール・カントリー)」。
積立をストップしたあとも売却はせず、そのまま口座ごと置いておきました。
最初に買い付けてから(2021年1月27日)、気づけば丸5年9ヶ月が経ちました。
ちょうど2024年5月に撮っていたスクリーンショットが出てきたので、現在(2026年10月)の口座画面や公式サイトのデータと並べて、放置したお金がどう動いたのかを振り返ってみます。
※オルカンの基本情報や特定口座の仕組みについては、こちらの記事でまとめています。
5年9ヶ月ほったらかした結果
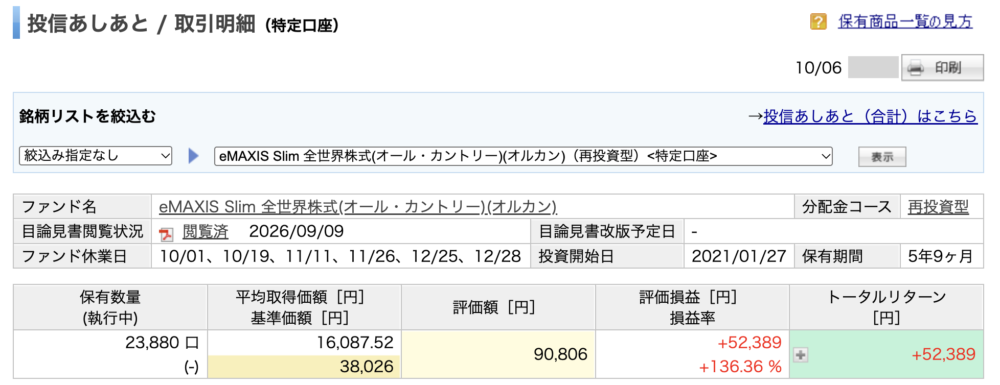
まずは現在の数字から。
元本:3万8,417円
評価額:90,806円
トータルリターン:+52,389円(+136.36%)
積立を止めてからほぼ触らずに置いておいただけですが、元のお金から2.3倍以上になっていました。
(余談)完全放置のはずが…?
実は今回、記事を書くために久しぶりに取引履歴をしっかり確認してみたら。
「2026年2月に1回だけ購入している」という履歴を発見!
スクショの保有数量をよく見ると、2024年の「23,787口」から「23,880口」へ、93口(311ポイントで購入)だけ増えていました。
(端数のポイントでポチッと買ったのを完全に忘れていました)
そんなちょっとしたハプニングもありつつ、基本的には「積立停止後、ほぼそのまま放置」の状態で今日までやってきました。
2024年5月と2026年10月の画面を見比べてみる
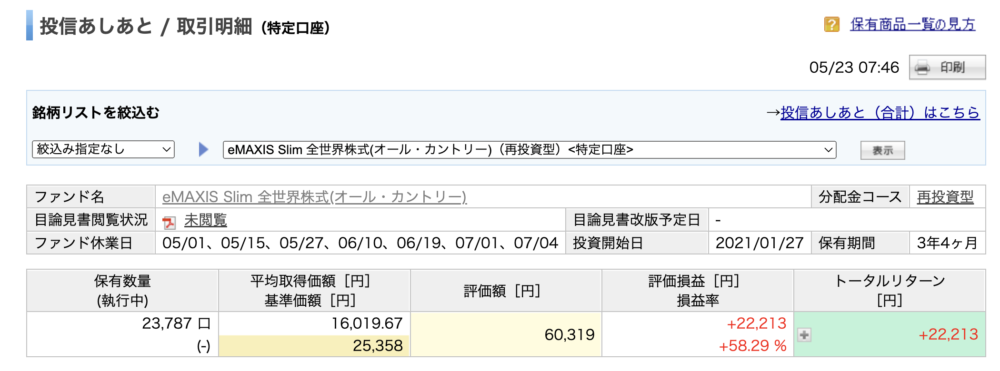 口座の記録が残っていたので、2つの時期を並べてみます。
① 2024年5月(保有3年4ヶ月 / 積立停止から約9ヶ月)
基準価額(投資信託の値段のこと):25,358円
評価額:60,319円
損益率:+58.29%(+22,213円)
この画面を見たときも、「積立を止めてからも順調に伸びてくれて、約1.6倍なら十分ありがたいな」と思っていました。
② 2026年10月(現在・保有5年9ヶ月)
もう一度現在のスクリーンショットを貼ります。
基準価額:38,026円(約1万2,000円アップ)
評価額:90,806円
損益率:+136.36%(+52,389円)
2024年5月から今日までの約2年5ヶ月の間、私は例のうっかり1回買い足した以外は何もしていません。
ですが、この2年ちょっとの間に基準価額は25,358円から38,026円まで上がり、プラス分の利益も約2万2,000円から5万2,000円超へと大きく伸びました。
「最初の3年半で増えた分(+約2.2万円)」よりも、「その後の放置していた2年ちょっとで増えた分(+約3万円)」のほうがペースが上がっています。
途中で手放さず持ち続けたことで、ボラティリティという荒波はあれど、世界経済の成長の波を逃さず受け取れたんだなと、自分の口座の数字であらためて実感しました。
オルカン公式サイトのデータと見比べて分かったこと
出典:三菱UFJアセットマネジメント eMAXIS Slim 全世界株式(オール・カントリー)
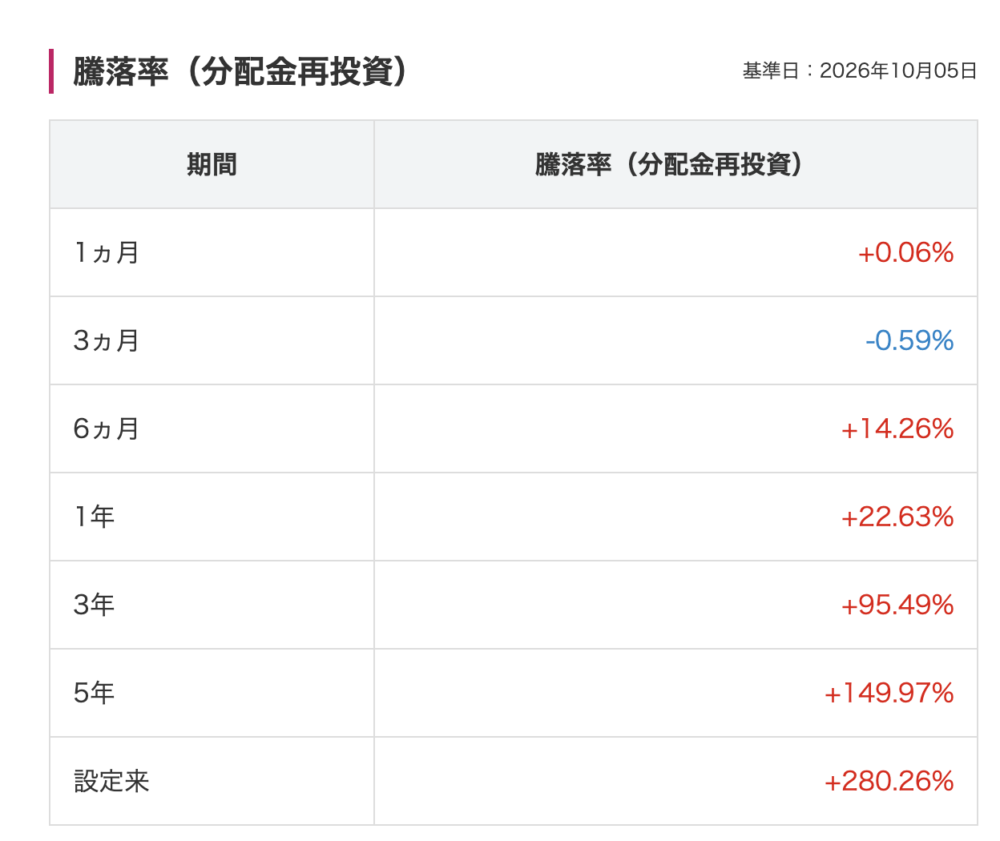
オルカンの公式ページ(2026年10月5日基準)に載っている「騰落率」の表も確認してみました。
この表を見てみると、長く付き合ううえで知っておきたいポイントが見えてきます。
ちなみに、オルカンが誕生した日(設定日)は2018年10月31日。
スタート時は10,000円だった基準価額ですが、約8年で「設定来 +280%超え」まで育っている歴史があります。
1. 数ヶ月単位だと、足踏みやマイナスはしょっちゅうある
直近3ヵ月を見ると -0.59% と少しマイナスですし、1ヵ月で見ても +0.06% とほぼ動いていません。
毎日アプリを開いて確認していると、「全然増えないじゃん」「減って損したかも」と始めた頃の自分の気持ちを忘れて、ソワソワしがちですが、上がったり下がったりするのはごく普通の景色です。
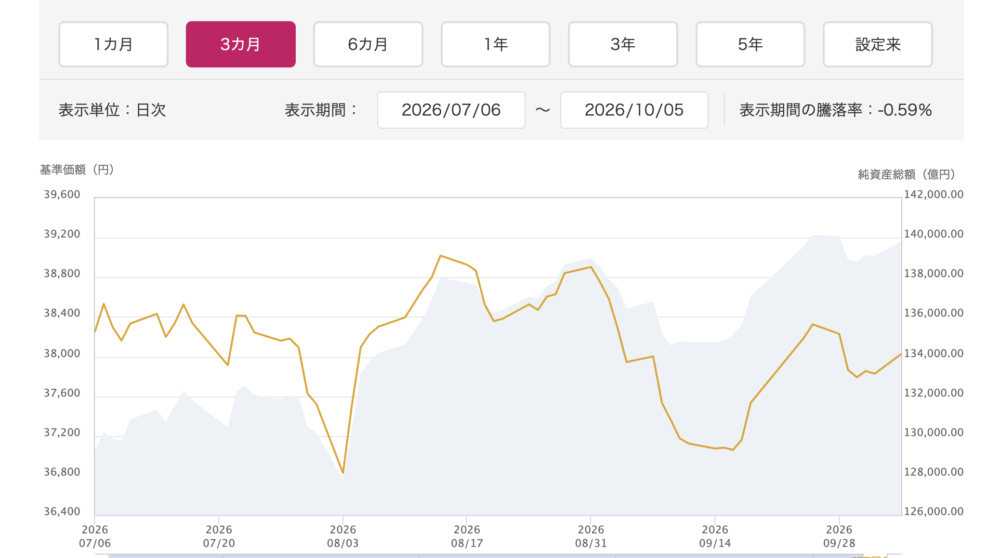
↓オルカンの直近3ヶ月の推移です。波が荒そうに見えますが、これはごく普通です。
2. 5年単位で見ると、しっかり形になっている
一方で、期間を「5年」まで延ばすと +149.97% という数字が出ています。
↓オルカン5年の推移です。波はあれど、右肩上がりですね。
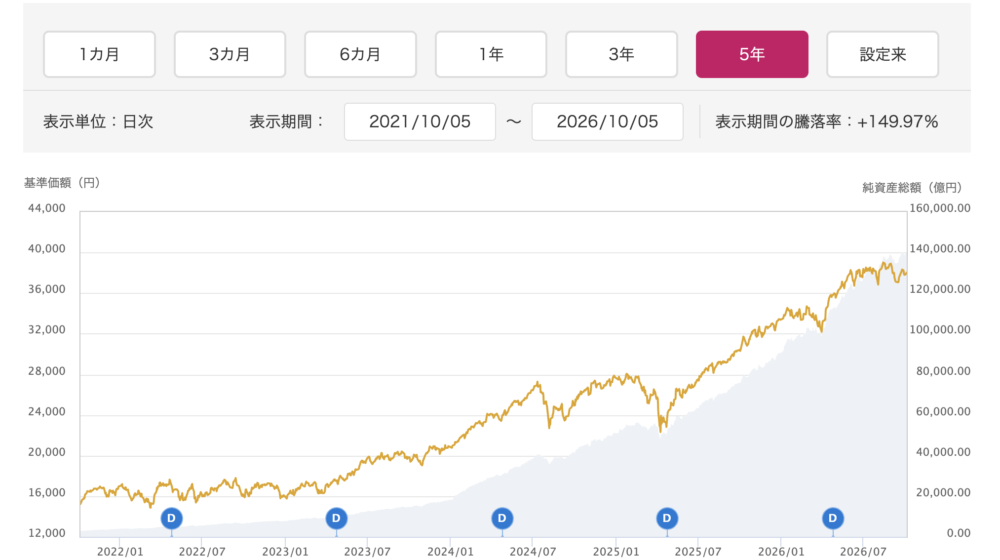
私の口座(5年9ヶ月で+136.36%)もほぼ公式の成長スピードと同じペースで育ってくれており、「細かい波は気にせず放っておいてよかった」と納得できました。
積立を止めてからも、そのままにして感じたこと
オルカンを持っていて一番良かったのは、「日々の生活の中で、相場のことを気にかけて一喜一憂する必要がなかったこと」です。
最近の円高などのニュースでも、「そうなんだ〜」と眺めて、「NISAの積み立てが安く購入できるな」と思うくらいでした。
数ヶ月の小さな上がり下がりに振り回されず、「積立が終わった後は、忘れるくらいの気持ちで置いておく」のが、投資信託と付き合う一番気楽な方法だと感じています。
とりあえず今のところは、このインフレよりも上回ってくれているので、今後も長期目線で持ち続けながら、使い道(老後など)をじっくり考えていきたいと思います。
これから投資をとお考えの場合は、特定口座ではなく、NISA(少額投資非課税制度)から始めるのが良い選択になります。
※なお、こちらは私個人の運用体験談です。投資には元本割れのリスクもありますので、ご自身の無理のない範囲で、最終的な判断はご自身で行ってくださいね。
中古の本や図書館で借りたもので十分なので、あらかじめ知識をつけておくと、相場の荒波が起きても投資信託の手綱を手放しにくくなります。